Изменения в налогах: новые ставки и лимиты
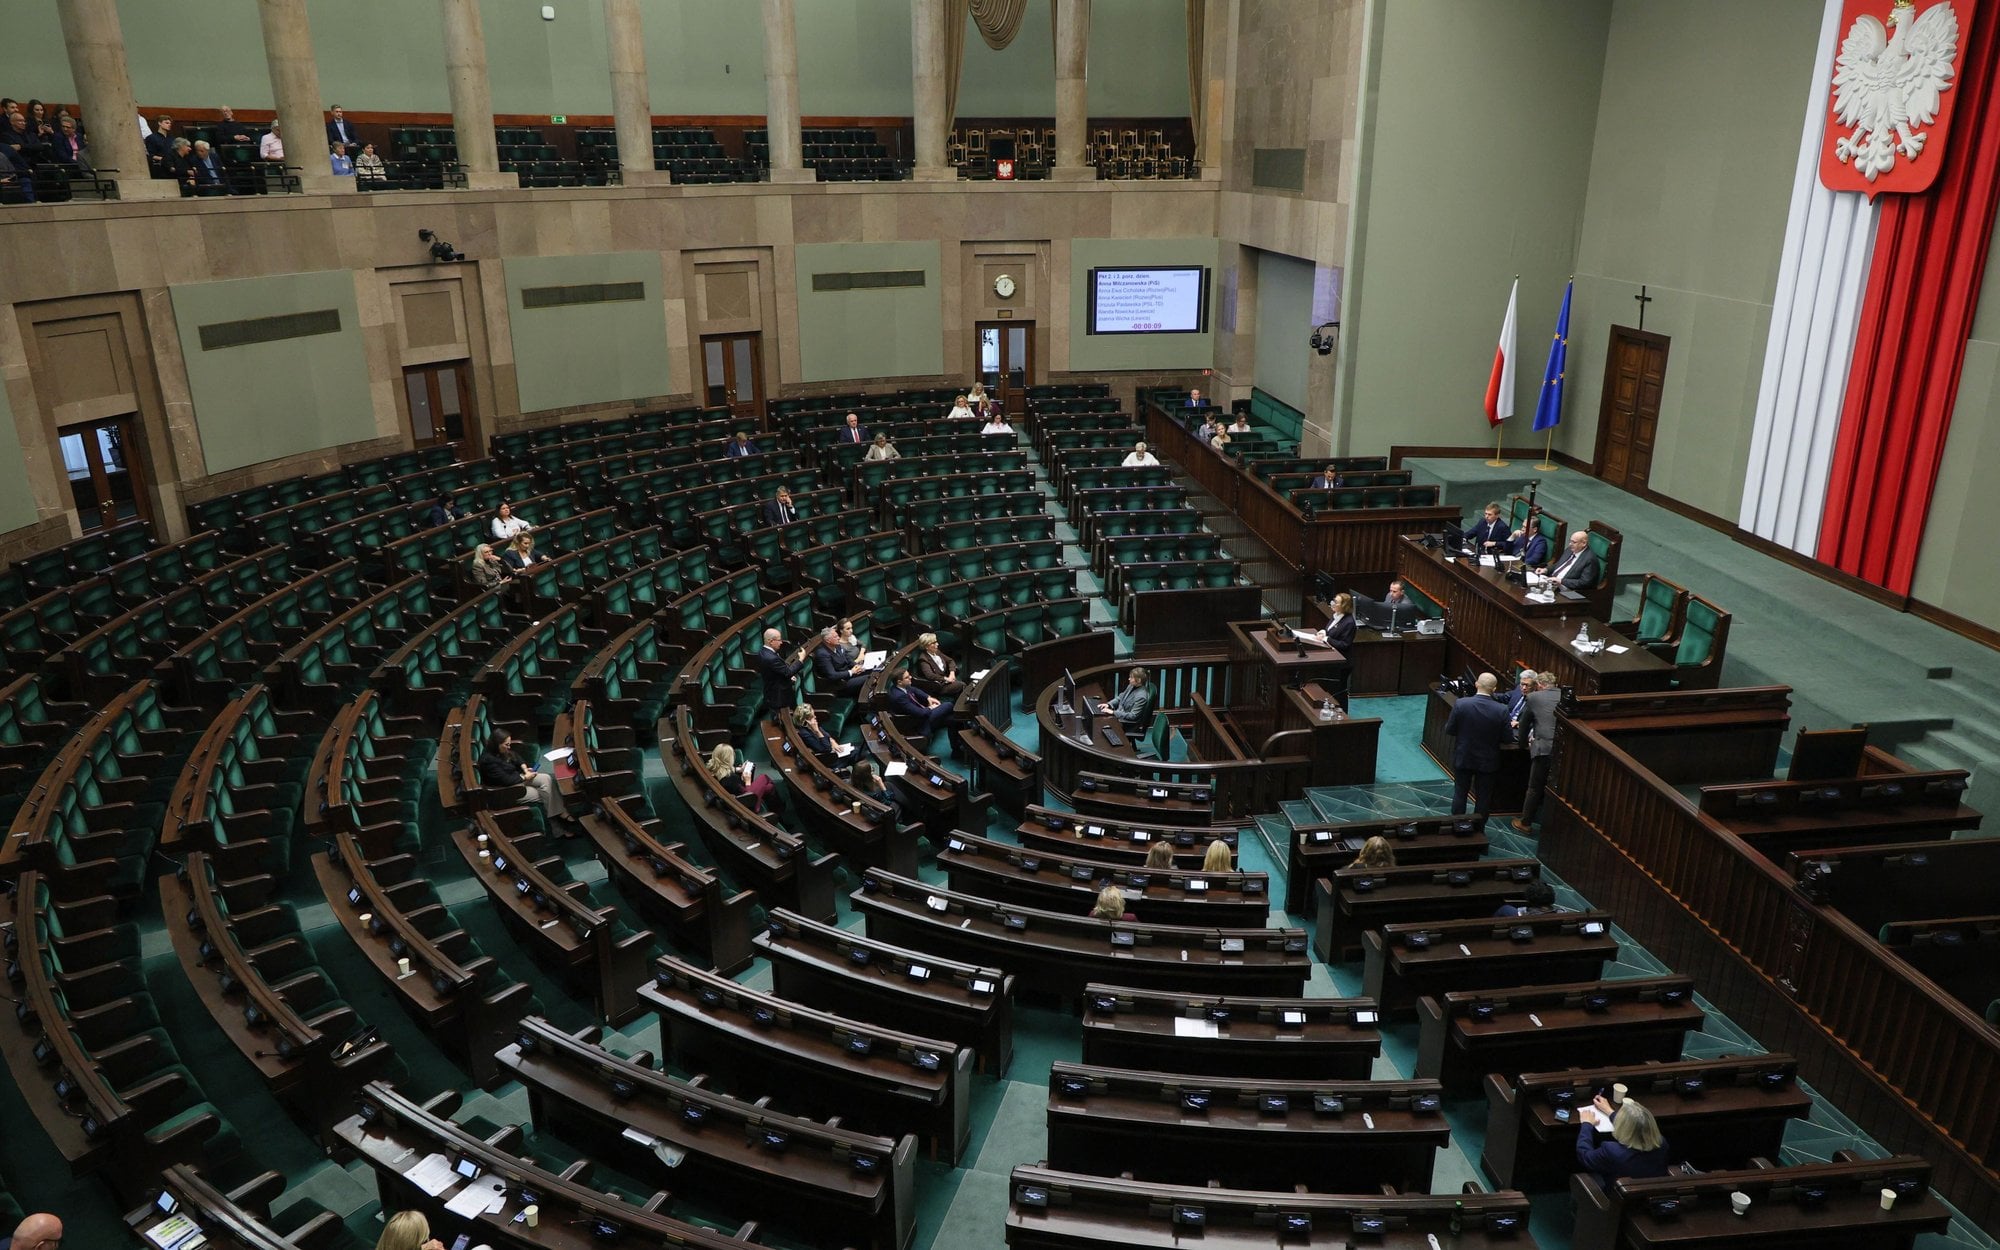
Сейм Польши одобрил новеллизации налогового законодательства
Всё, что известно о событии, восходит к одному сообщению: либо публикация одна, либо остальные повторяют её или ссылаются на тот же источник.
Что произошло
22 октября 2026 года Сейм Польши принял новый законопроект, касающийся изменений в налоговой системе, который касается как физических, так и юридических лиц.
Новая законодательная инициатива включает в себя повышение порога налогообложения по подоходному налогу с 120 до 130 тысяч злотых и введение промежуточной ставки в 24% для доходов между 130 и 150 тысячами злотых. В то же время повысится ставка для сверхвысоких доходов и снизится лимит на возможность использования общей системы налогообложения для малых бизнесов.
Что известно
· средняя близость к цитате 90%- ◐Первый порог налога подоходного налога (PIT) будет повышен с 120 тыс. до 130 тыс. злотых, будет введена новая ставка 24% для доходов между 130 и 150 тыс. злотых.Rzeczpospolita
- ◐За доходы выше 150 тыс. злотых будет применяться ставка налога в 32%.Rzeczpospolita
- ◐Ставка налога на прибыль (CIT) будет увеличена с 19% до 22% для компаний с доходами, превышающими 50 миллионов евро.Rzeczpospolita
- ◐Планируется увеличение налога на солидарность для лиц с высокими доходами с 4% до 5%.Rzeczpospolita
- ◐Сейм Польши принял новеллизацию законов о налогообложении, которая включает повышения ставок подоходного налога и налога на прибыль.Rzeczpospolita
- ◐Limity доходов, позволяющие использовать систему налогообложения с фиксированной ставкой, будут снижены с 2 млн евро до 250 тыс. евро.Rzeczpospolita
Что не подтверждено
- ?Как будет осуществляться реализация новых налоговых ставок?
- ?Как изменится налоговая нагрузка на малый бизнес после снижения лимитов?
- ?Какие будут последствия для бюджета страны от введения новых налогов?
Хронология
Публикации в порядке появления, у каждой — её собственные формулировки и процитированный фрагмент.
Первый порог налога подоходного налога (PIT) будет повышен с 120 тыс. до 130 тыс. злотых, будет введена новая ставка 24% для доходов между 130 и 150 тыс. злотых.
“Projekt zakłada podwyższenie pierwszego progu podatkowego ze 120 do 130 tys. zł. Stawka poniżej tego progu pozostanie na poziomie 12 proc.”перевод с pl
За доходы выше 150 тыс. злотых будет применяться ставка налога в 32%.
“Dochody powyżej 150 tys. zł zostaną objęte stawką 32 proc.”перевод с pl
Ставка налога на прибыль (CIT) будет увеличена с 19% до 22% для компаний с доходами, превышающими 50 миллионов евро.
“Zgodnie z projektem stawka podatku CIT płaconego przez podatników, których przychody z poprzedniego roku przekroczyły 50 mln euro, ma wzrosnąć z 19 do 22 proc.”перевод с pl
Планируется увеличение налога на солидарность для лиц с высокими доходами с 4% до 5%.
“Ministerstwo Finansów podkreśliło, że zgodnie z projektem stawka daniny solidarnościowej płaconej przez osoby o najwyższych dochodach ma wzrosnąć z 4 do 5 proc.”перевод с pl
Сейм Польши принял новеллизацию законов о налогообложении, которая включает повышения ставок подоходного налога и налога на прибыль.
“W czwartek 22 października Sejm uchwalił ważną dla wielu podatników nowelizację.”перевод с pl
Limity доходов, позволяющие использовать систему налогообложения с фиксированной ставкой, будут снижены с 2 млн евро до 250 тыс. евро.
“Nowelizacja eliminuje możliwość stosowania ryczałtu od przychodów ewidencjonowanych dla przedsiębiorców, których przychody przekraczają 250 tys. euro rocznie.”перевод с pl
Собрано и структурировано ИИ: связано: 3 публикации · процитировано: 2 публикации · сгруппировано: 1 домен СМИ. Ручной редактуры и модерации нет — возможны неточности.
Наверх ↑